



银行高质量发展需要怎样的“智能引擎”
2025年8月26日,国务院印发《关于深入实施“人工智能+”行动的意见》,首次明确了2027年、2030年、2035年三个关键时间节点;截至目前,《政府工作报告》已连续三年写入“人工智能+”。当政策语汇转为行业日程,一个绕不开的问题摆在中国银行业面前:新一轮技术浪潮究竟重塑的是什么?是渠道、是流程,还是银行作为信用中介与风险定价者的底层逻辑?
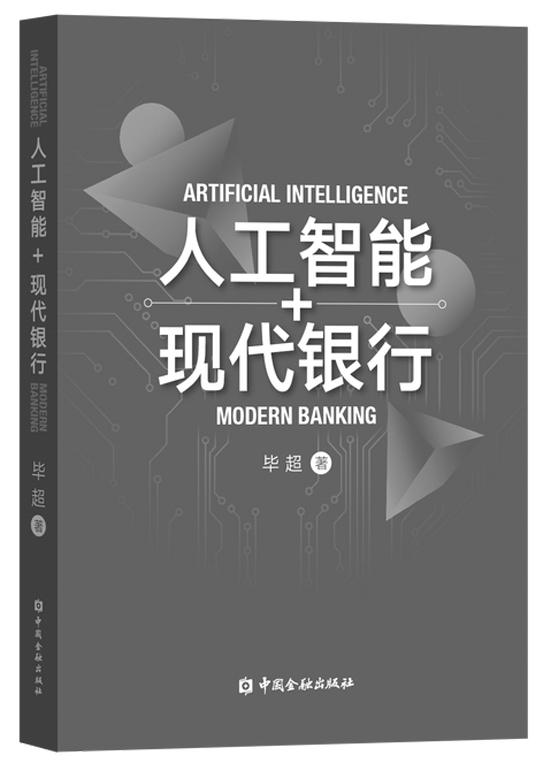
毕超博士的《人工智能+现代银行》正是对这一问题的正面回应。作者现任中国农业发展银行风险管理部门处长,兼具人工智能专业正高级研究员、计算机专业高级工程师与金融实务工作者的多重身份,这部三十七万余字的著作,不满足于介绍一项新技术,而是试图回答一个更具根本性的问题:当大模型从概念走向实践,银行的动力系统究竟需要怎样的更换?
一、从“工具”到“引擎”:一次定位的升格
市面上多数“AI+金融”书籍,路径相似:从算法原理写到应用案例,重心在“术”。本书的别致之处在于,开篇即将大模型定义为银行“高质量发展的核心科技引擎”,而非又一项提效工具。工具可采可弃,引擎则意味着动力的重新配置,涉及战略方向、业务流程、管理方式的同步改造。这个定位的升格,并非口号。书中用大量篇幅论证“智能涌现”如何能够深度赋能银行的方方面面,它能理解非结构化文本、关联跨模态信号、推断客户潜在意图,这些恰恰是传统规则系统最不擅长的领域。围绕客户服务、智慧营销、智能风控、财富管理、运营优化等场景,作者逐一拆解了“从规则驱动到智能涌现的价值飞跃”。
技术章节的处理亦见功力。从人工智能概念的提出与内涵,到基础算法奠基、深度学习突破、Transformer架构与注意力机制革新,再到预训练与微调、分布式训练、正则化与稳定性技术,作者以相当克制的笔墨完成了对大模型技术栈的梳理,不堆叠公式,而重在交代每一项技术“解决什么问题”,这样的写法足以建立必要的判断力,又不至于望而生畏。
二、三个“打通”:本书的独到之处
在汗牛充栋的“AI+金融”读物中,本书的可贵之处在于三个“打通”。
其一,打通技术与业务,以“内部人视角”克服场景悬空。金融科技著述常见两种缺憾,技术讲得准确却与业务两张皮,或业务谈得热闹却不知技术边界何在。作者对银行现有信息系统,如核心业务系统、信贷管理系统、风险管理系统、客户关系管理与服务系统、支付清算系统、数据仓库与分析平台等的盘点,带着对系统之间龃龉与历史包袱的真切体感。正因如此,他对“大模型能够重做哪些环节”的判断,比一般观察者更有分寸。书中关于大模型如何补位传统规则系统、如何在现有架构上“生长”而非“替换”的论述,处处体现着内部人的务实眼光。
其二,打通大模型与领域小模型,拒绝“唯大是从”。本书专章讨论人工智能大模型与银行现有IT架构的协同演进,以及与领域小模型的互补策略。在行业普遍以参数规模论英雄的氛围中,这一主张尤为冷静:金融业务中大量任务,如票据识别、要素抽取、规则化合规审查,并不需要千亿参数,而更需要确定性、可审计与低成本。把“大模型—小模型”的组合摆到与“大模型自身能力”同等重要的位置,这在同类书中并不多见。可以打个比方:这不是用重炮打蚊子,而是重炮与步枪各司其职,共同构成银行的智能火力体系。
其三,打通创新与风控,把风险章节从附录提到正文。第五部分“前行挑战”讨论了技术风险、安全挑战与伦理合规问题,并尝试构建风险应对框架。考虑到银行是强监管行业,且《生成式人工智能服务管理暂行办法》早在2023年7月即已出台,中国信通院牵头的《金融大模型》标准亦已落地,把合规约束前置为技术选型的前提条件而非事后补救,是专业态度的体现。书中对数据治理、算力基建、算法优化、敏捷交付“技术基石”的论述,也始终带着这层约束意识。在讨论模型可解释性时,作者没有止于“要重视”的原则性呼吁,而是指向监管标准应涵盖的具体维度——模型透明度、算法公平性、可解释性等,对正在制定内部AI治理框架的银行机构有直接的参考价值。
三、几处值得继续追问的留白
一部诚实的书评,不应止于称许。本书亦有若干令人意犹未尽之处。
首先是组织与治理的“暗场”。书中对技术架构、业务流程着墨甚多,对组织变革却相对轻描淡写。大模型落地最难的部分,往往不是模型本身,而是部门墙、数据权属、考核机制与既得利益的重新分配。作者在微观机构层面列举了“深化改革”一条,但如何处理科技部门与业务部门的权责边界、如何设定大模型项目的投入产出考核,着墨有限。技术可以引进,组织无法引进,这一层若能在再版时补足,书的实践价值会再上一阶。
其次是“应然”强于“实然”。全书多为规范性论述,少有实证检验。读者自然想知道:一家中型银行建设领域大模型,算力与语料的真实投入是多少?投资回收周期几何?有哪些项目半途折戟,又因何折戟?书中案例以正面居多,缺少对失败样本的解剖,考虑到作者不便公开内部数据,该局限尚可理解,但这不失为一个留待后来者补充的方向。
最后是可解释性与监管问责的接口问题。书中将“模型透明度、算法公平性、可解释性”列为监管标准应涵盖的内容,这一判断准确,但论述停留在原则层面。更深的问题是:当大模型参与信贷审批或风险预警并导致不利后果时,责任如何在模型开发者、部署机构、业务审批人之间分配?现有金融监管框架建立在“人作出决策、人承担责任”的前提之上,而大模型的介入正在松动这一前提。这是制度层面的真问题,值得一部有志于成为“操作手册”的著作给出更具体的接口设计。
(作者单位:中国农业发展银行总行)